
บลจ.เอ็กซ์สปริงจับตา ‘เควิน วอร์ช’ เข้มเงินเฟ้อ ส่อขึ้นดอกเบี้ยปลายปี

ผู้จัดการอาวุโส บลจ.เอ็กซ์สปริง ถอดรหัส “เควิน วอร์ช” ประธานเฟด (Fed) บนเวที IMF–World Bank 2026 เน้นดูแลเงินเฟ้อ คาดการประชุมรอบ ต.ค. ยังไม่ขยับ มีโอกาสขึ้นดอกเบี้ยอีก 1 ครั้งช่วงปลายปี ประเมินเศรษฐกิจสหรัฐแข็งแกร่ง แต่ไทยน่าห่วงกว่าจากการขาดโครงการลงทุนขนาดใหญ่มานาน
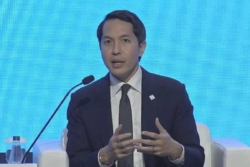
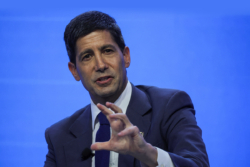
นายภัทรนันท์ ธนียวัน ลิ้มอุดมพร ผู้จัดการอาวุโส นักกลยุทธ์การลงทุน บริษัทหลักทรัพย์จัดการกองทุน เอ็กซ์สปริง จำกัด กล่าวว่า จากการได้เข้าร่วมรับฟัง “เควิน วอร์ช” ประธานธนาคารกลางสหรัฐ หรือ เฟด (Fed) ที่ได้กล่าวระหว่างเข้าร่วมประชุม IMF–World Bank 2026 ได้มีการส่งสัญญาณสำคัญต่อตลาดการเงินโลก
โดยเน้นย้ำเป้าหมายหลักของเฟด คือการดูแลจ้างงาน และการควบคุมเงินเฟ้อรวมถึงดูแลราคาสินค้าเพื่อสร้างเสถียรภาพทางเศรษฐกิจ ซึ่งท่าทีของประธานเฟดไม่ได้เป็นสายเหยี่ยว หรือสายพิราบ สุดขั้วอย่างที่หลายคนคิด แต่เน้นการตัดสินใจตามข้อมูลจริง (Data-dependent)
สำหรับแนวโน้มดอกเบี้ยของเฟดในการประชุมรอบใกล้ที่จะมีขึ้นในเดือน ต.ค.นี้ คาดว่าจะยังไม่ปรับขึ้นดอกเบี้ย เนื่องจากมี 2 ปัจจัยหลัก คือ ปัจจัยการเมืองสหรัฐที่มีการเลือกตั้งเกิดขึ้นถัดไป และตัวเลขการจ้างงาน แต่หากยังมุ่งขึ้นดอกเบี้ยเพื่อแก้ปัจจัยชั่วคราวแล้วต้องยอมแลก (Trade-off) เสียการจ้างงานไป จะกลายเป็นปัญหาใหญ่ แต่ทั้งนี้ในการประชุมรอบสุดท้ายของปีช่วง พ.ย.-ธ.ค. ที่เป็นการประชุมครั้งสุดท้ายของปี ยังมีโอกาสที่เฟด อาจปรับขึ้นดอกเบี้ยได้อีก 1 ครั้ง
“ส่งสัญญาณมีโอกาสขึ้นดอกเบี้ย แต่ไม่ได้พูดตรง ๆ แต่ต้องการคุมเงินเฟ้อ มีปัจจัยที่ต้องดูการจ้างงานแข็งแกร่ง เศรษฐกิจโลกแข็งแกร่งกว่าที่คาด เฟดมีหน้าที่ต้องเดินอย่างระมัดระวัง”
ขณะที่ทิศทางเงินทุนเคลื่อนย้ายที่จะมีผลจากการปรับขึ้นดอกเบี้ยของสหรัฐในอนาคต โดยที่ผ่านมาอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ (Bond Yield) หรือ บอนด์ยีลด์ อายุ 10 ปีที่ปรับตัวสูงขึ้น ซึ่งเป็นไปตามประสิทธิภาพของเศรษฐกิจสหรัฐที่แข็งแกร่ง มีการลงทุนที่ขยายตัวทั้งในกลุ่มเอไอ และนอกเอไอ รวมถึงกิจกรรมทางเศรษฐกิจที่เพิ่มขึ้น
ทำให้พันธบัตรสหรัฐเพิ่มขึ้น เมื่อเปรียบเทียบกับกลุ่มประเทศเกิดใหม่และไทย อัตราดอกเบี้ยของไทยปรับขึ้นน้อยและอยู่ในระดับต่ำ (Low Yield) เพื่อเน้นเสถียรภาพค่าเงิน ในปัจจุบันปัจจุบันสิ่งที่น่ากังวลมากกว่าเศรษฐกิจสหรัฐ จึงเป็นปัญหาเศรษฐกิจไทย
สำหรับภาพรวมการประชุม IMF–World Bank 2026 ในช่วงตลอดหลายวันที่ผ่านมา ได้มีเรื่องหลักที่พูดถึงเรื่องสำคัญทั้ง เทคโนโลยีเอไอ และปัญหาหนี้ภาครัฐ แต่มีประเด็นน่าสนใจจากวิกฤตความเสี่ยงจากการออกความเสี่ยงจากหนี้สกุลเงินท้องถิ่น (Local Currency Bonds) ประเทศอย่าง จีน หันมาออกตราสารหนี้สกุลเงินท้องถิ่นสูงถึง 60-70% ของตราสารหนี้ทั่วโลก
แม้จะช่วยอัดฉีดสภาพคล่องในประเทศได้ง่าย แต่ความเสี่ยงคือธนาคารพาณิชย์นำเงินฝากประชาชนไปถือตราสารหนี้ระยะยาว เช่น 3 5 10 ปี แต่หากเกิดเหตุการณ์ประชาชนแห่ถอนเงิน ธนาคารจำเป็นต้องเทขายตราสารหนี้ อาจนำไปสู่การขาดทุนและวิกฤตเสถียรภาพทางการเงินได้
“ในอดีตผลตอบแทนพันธบัตรรัฐบาลของไทยเคยปรับตัวขึ้นเร็วกว่าและอยู่สูงกว่าสหรัฐ แต่ในปัจจุบัน สหรัฐได้ปรับขึ้นดอกเบี้ย และ Bond Yield สหรัฐขยับสูงขึ้นตาม Real Yield และ Productivity ของเศรษฐกิจที่แข็งแกร่ง จนสหรัฐตามทันในช่วงไม่เกิน 2 ปีที่ผ่านมาและปรับสูงแซงไทยไปแล้ว ในขณะที่อัตราดอกเบี้ยและผลตอบแทนของไทยปรับขึ้นน้อยกว่า ส่งผลให้ไทยอยู่ในกลุ่มที่ให้ผลตอบแทนต่ำ (Low Yield)”
นายภัทรนันท์กล่าวถึง ภาพรวมการลงทุนของประเทศไทยในช่วงที่ผ่านมาที่มีเอไอเข้ามาลงทุนจำนวนมาก ๆ แต่พบว่าไทยกลับได้ประโยชน์น้อยนั้น โดยภาพรวมการลงทุนของประเทศไทยพยายามลงทุนในกลุ่มอุตสาหกรรมหรือเซ็กเตอร์เดิม ๆ (Traditional Sectors) ซึ่งเทคโนโลยีเหล่านี้ไม่ใช่เทคโนโลยีขั้นสูง (Cutting-edge) จึงถูกเลียนแบบหรือทดแทน (Replicate) จากประเทศอื่น เช่น จีน ได้ง่าย ทำให้ไทยก้าวเข้าสู่โลกใหม่ได้ช้า
“การต่อยอดจากการประชุมในครั้งนี้ที่มีผู้บริหารระดับสูงและซีอีโอมากันครบ แต่ระยะเวลา 1 สัปดาห์นั้นสั้นเกินไป ในการสร้างความเชื่อมั่นว่าไทยเป็นจุดหมายปลายทาง (Destination) การลงทุน แต่ต้องทำให้นักลงทุนมั่นใจว่าเงินที่นำมาลงมีความเสถียรในระยะยาว”
ขณะที่ทิศทางเศรษฐกิจไทยที่มีการขยายตัวทางเศรษฐกิจ (จีดีพี) แทบจะต่ำสุดในอาเซียน โดยผลกระทบจากวิกฤตต้มยำกุ้งปี 2540 ทำให้ไทยติดหล่มวิธีคิดแบบ Asset-light หรือไม่กล้าลงทุนโครงสร้างพื้นฐานขนาดใหญ่ (Capex) มานานกว่า 20 ปี แตกต่างจากสหรัฐมีการลงทุนขนาดใหญ่เพื่อสร้างรากฐานเศรษฐกิจใหม่ในแต่ละช่วงรอบวัฏจักร ซึ่งการที่จะทำให้จีดีพีไทยกลับมาเติบโตอย่างยั่งยืน ไม่ใช่แค่รอให้เศรษฐกิจโลกคลี่คลาย แต่ภาคเอกชนและทุกภาคส่วนต้องจริงจังกับการลงทุนในรากฐานใหม่
“จากทิศทางต้นทุนทางการเงินของภาคเอกชนที่ปรับเพิ่มขึ้นไม่น่ากังวล โดยเฉพาะเศรษฐกิจสหรัฐ เพราะเศรษฐกิจและ Productivity แข็งแกร่งจริง แต่สิ่งที่น่ากังวลคือ ประเทศอื่นที่ Productivity ยังไม่มา รวมถึงประเทศไทยด้วย”