


เศรษฐกิจไทยโตแผ่ว แบงก์ติด ‘วังวนหนี้’-SMEs ดิ่งลึก
ศูนย์วิจัยกสิกรไทยคงประมาณการเศรษฐกิจไทยปี 2569 ที่ 2% โดยคาดว่าครึ่งปีหลังจะชะลอลง โดยจะขยายตัวเพียง 1.7% จากครึ่งปีแรกที่ขยายตัว 2.4% ซึ่งปัจจัยที่จะทำให้เศรษฐกิจครึ่งปีหลังชะลอตัวลง ก็คือ การบริโภคภาคเอกชนที่จะอ่อนแอลง ท่ามกลางราคาพลังงานที่ยังอยู่ระดับสูง และการส่งออกที่จะชะลอลง
สินเชื่อรายใหญ่โต-SMEs ทรุด
“ดร.กาญจนา โชคไพศาลศิลป์” ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด กล่าวว่า ช่วงไตรมาส 2 ปีนี้สินเชื่อรวมในระบบธนาคารพาณิชย์ 17 แห่ง เริ่มกลับมาเป็นบวกประมาณ 0.6% แต่ไส้ในสินเชื่อแต่ละประเภทจะมีทั้งที่ขยายตัวและหดตัว
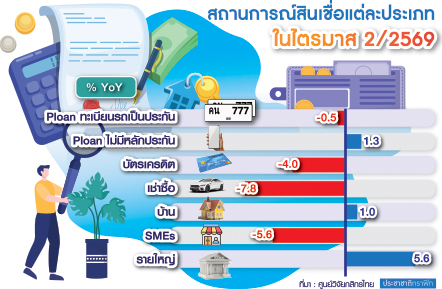
“สินเชื่อที่ขยายตัวได้ดีจะเป็นสินเชื่อธุรกิจรายใหญ่ที่ 5.6% ส่วนตัวที่หดตัวค่อนข้างแรง จะเป็นสินเชื่อเอสเอ็มอี (SMEs) ที่หดตัวลบ 5.6% ด้านสินเชื่อรายย่อยที่ขยายตัวได้ดี จะเป็นสินเชื่อบ้าน ที่โต 1% ซึ่งมาจากบ้านมือสองที่เป็นตัวขับเคลื่อน ส่วนบ้านใหม่ยังไม่มาเต็มที่ ขณะที่สินเชื่อเช่าซื้อยังหดตัว 7.8% ยังไม่ใช่ไซเคิลที่จะพลิกกลับมา”
โดยภาพสินเชื่อเอสเอ็มอีที่หดตัวนั้นจะเป็นผลทั้งจากผู้ให้กู้และฝั่งดีมานต์ หรือตัวผู้ประกอบการเอง ซึ่งธุรกิจที่มีความต้องการสินเชื่อจะเป็นธุรกิจที่ยังพอไปได้ มีศักยภาพ ยังมีการลงทุน และต้องการใช้วงเงินหมุนเวียน (Working Cap) อยู่
“ดร.กาญจนา” กล่าวว่า ศูนย์วิจัยกสิกรไทยได้ปรับประมาณการสินเชื่อธุรกิจรายใหญ่ปีนี้ โดยมองว่าอาจจะเติบโตได้ที่ 5.6% มากกว่าที่เคยประเมินไว้ว่าจะโตที่ 5% ส่วนสินเชื่อเอสเอ็มอีคาดว่าจะติดลบลึกขึ้นที่ 4.8% จากเดิมคาดติดลบ 4.5% ด้านสินเชื่อรายย่อยในส่วนของสินเชื่อบ้านคาดว่าจะบวกขึ้นมาได้ที่ 0.5% จากเดิมคาดจะติดลบ 0.3% ส่วนสินเชื่อรายย่อยตัวอื่น ๆ คาดจะยังติดลบ ได้แก่ เช่าซื้อ คาดติดลบ 7%, บัตรเครดิต คาดติดลบ 4% และสินเชื่ออุปโภคบริโภคอื่น ๆ คาดติดลบ 0.3%
“เรายังคงตัวเลขคาดการณ์การเติบโตของสินเชื่อในภาพรวมปี 2569 ไว้ที่ 0.5% ต่อปี เนื่องจากการฟื้นตัวของสินเชื่อยังไม่กระจายถึงเอสเอ็มอี เช่นเดียวกับสินเชื่อรายย่อยที่ยังอยู่ในกระบวนการปรับลดสัดส่วนหนี้ครัวเรือนต่อ GDP (Debt Deleveraging)”
หนี้ปรับโครงสร้างไหลเป็น NPL พุ่ง
“ดร.กาญจนา” กล่าวว่า ในด้านคุณภาพสินเชื่อ สัดส่วนหนี้ไม่ก่อให้เกิดรายได้ (NPL) ของระบบธนาคารพาณิชย์ภาพรวมยัง 2.76% ต่อสินเชื่อรวม ณ สิ้นไตรมาส 2/2569 ขณะที่ Stage 2 (ค้างชำระไม่เกิน 90 วัน) ลดลง ซึ่งเหมือนจะดูดี แต่ต้องบอกว่ามาจากความพยายามปรับโครงสร้างหนี้อย่างหนักของแบงก์ ที่เร่งปรับโครงสร้างหนี้เชิงรุก
ทั้งนี้ หากอ้างอิงข้อมูลจากบริษัท ศูนย์ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) จะเห็นภาพรวมเอ็นพีแอลของสินเชื่อธุรกิจที่ขยับขึ้น แต่ตัวเลข SM ปรับลดลง ซึ่งเกิดจากการที่แบงก์เข้าไปปรับโครงสร้างหนี้ให้ลูกหนี้ก่อนจะไหลเป็นเอ็นพีแอล
“ถ้าเราเข้าไปดูหลังบ้านจะเห็นว่าสัดส่วนหนี้ที่เคยปรับโครงสร้างมีการไหลเป็นเอ็นพีแอลสูงขึ้น ฉะนั้นความพยายามในการปรับโครงสร้างหนี้คงช่วยได้ระดับหนึ่ง เพียงแต่ว่าถ้าศักยภาพของธุรกิจความสามารถในการชำระคืนยังไม่กลับมา ปัญหาเอ็นพีแอลก็ยังอยู่กับระบบสถาบันการเงินต่อไป ทั้งนี้ คาดว่าถึงสิ้นปีนี้เอ็นพีแอลน่าจะอยู่ระดับ 2.8-3%”
แบงก์เผชิญ “วังวนหนี้” ไม่จบสิ้น
“ดร.กาญจนา” กล่าวอีกว่า หนี้ที่เกิดจากการปล่อยสินเชื่อจำนวนมากในช่วงที่โควิดระบาด ซึ่งเกิดหนี้เสียเร่งขึ้นในช่วงดังกล่าว และยังคงสูงอยู่จนกระทั่งปัจจุบัน สะท้อนว่าหนี้เสียที่เกิดจากสินเชื่อที่ปล่อยไปในช่วงโควิดยังย้อนกลับมาให้แบงก์ต้องบริหารจัดการอยู่ และหนี้ที่เพิ่งปล่อยสินเชื่อในช่วงหลังโควิด หรือช่วงที่มีการเปิดประเทศแล้ว ก็มีปัญหาเช่นเดียวกัน
“สะท้อนว่าการที่เราเร่งจัดการหนี้เก่า ๆ ด้วยการปรับโครงสร้างหนี้มันไม่แล้วเสร็จ เพราะในขณะเดียวกันมันยังเป็นหนี้ที่คนที่ไม่มีความสามารถในการชำระคืนทยอยไหลมาให้แบงก์จัดการด้วยเหมือนกัน คือย้อนกลับไปในช่วง 1 ปี หนี้ 100 คนที่เราจัดการไปแล้ว กลับมาให้แบงก์ต้องจัดการใหม่ประมาณ 19 คน หรือประมาณ 19% เหมือนเป็นวังวน ทั้งหมดทั้งมวลเป็นเพราะว่าความสามารถในการชำระคืน หรือว่าตัวศักยภาพทางธุรกิจ มันยังไม่ฟื้น”
บอนด์ยีลด์พุ่งท้าทายธุรกิจออกหุ้นกู้
“ดร.กาญจนา” กล่าวด้วยว่า สถานการณ์อัตราผลตอบแทนพันธบัตรรัฐบาล (บอนด์ยีลด์) กระชากขึ้นทั่วโลก จากการที่รัฐบาลสหรัฐมีการประกาศแผนการซื้อคืนพันธบัตรในระดับต่ำกว่าที่ตลาดคาดการณ์กันไว้ โดยประกาศที่ 6,000 ล้านดอลลาร์ ขณะที่ตลาดคาดการณ์ที่ระดับเกือบ 10,000 ล้านดอลลาร์ แม้จะยังกระทบกับบอนด์ยีลด์ของไทยจำกัด เนื่องจากอัตราดอกเบี้ยนโยบายที่คาดว่าจะคงที่อยู่ที่ระดับ 1% แต่ก็จะเป็นโจทย์ท้าทายการออกหุ้นกู้ของธุรกิจที่เครดิตเรตติ้งไม่ดีนัก
“คนที่เรตติ้งไม่ดีจะเจอดอกเบี้ยที่แพงขึ้น โดยยีลด์ที่จะขยับขึ้นก็จะย้อนกลับมาเป็นต้นทุนของเขา ก็จะเป็นความท้าทายในการออกหุ้นกู้ในช่วงที่เหลือของปี