
หอการค้า ชี้ค่าครองชีพ-รายได้ไม่พอ ดันหนี้ครัวเรือนสูง คาดสิ้นปีหนี้ต่อ GDP ลดเหลือ 84%
ม.หอการค้าไทยเผยผลสำรวจสถานภาพหนี้ครัวเรือนปี 2569 พบ 91.8% ของกลุ่มตัวอย่างมีหนี้ เฉลี่ย 794,945 บาทต่อครัวเรือน เพิ่มขึ้น 7.3% และสูงสุดตั้งแต่เริ่มสำรวจในปี 2552 ขณะที่ภาระผ่อนเฉลี่ยแตะ 21,935 บาทต่อเดือน สาเหตุหนี้เพิ่มมาจากภาระการเงินในครอบครัว รายได้ไม่พอรายจ่าย และค่าครองชีพสูง ด้าน “ธนวรรธน์” ประเมินหนี้ครัวเรือนทั้งระบบอาจขึ้นแตะ 16.5-16.6 ล้านล้านบาทปลายปีนี้ แต่สัดส่วนต่อ GDP มีแนวโน้มลดลงเหลือราว 84%
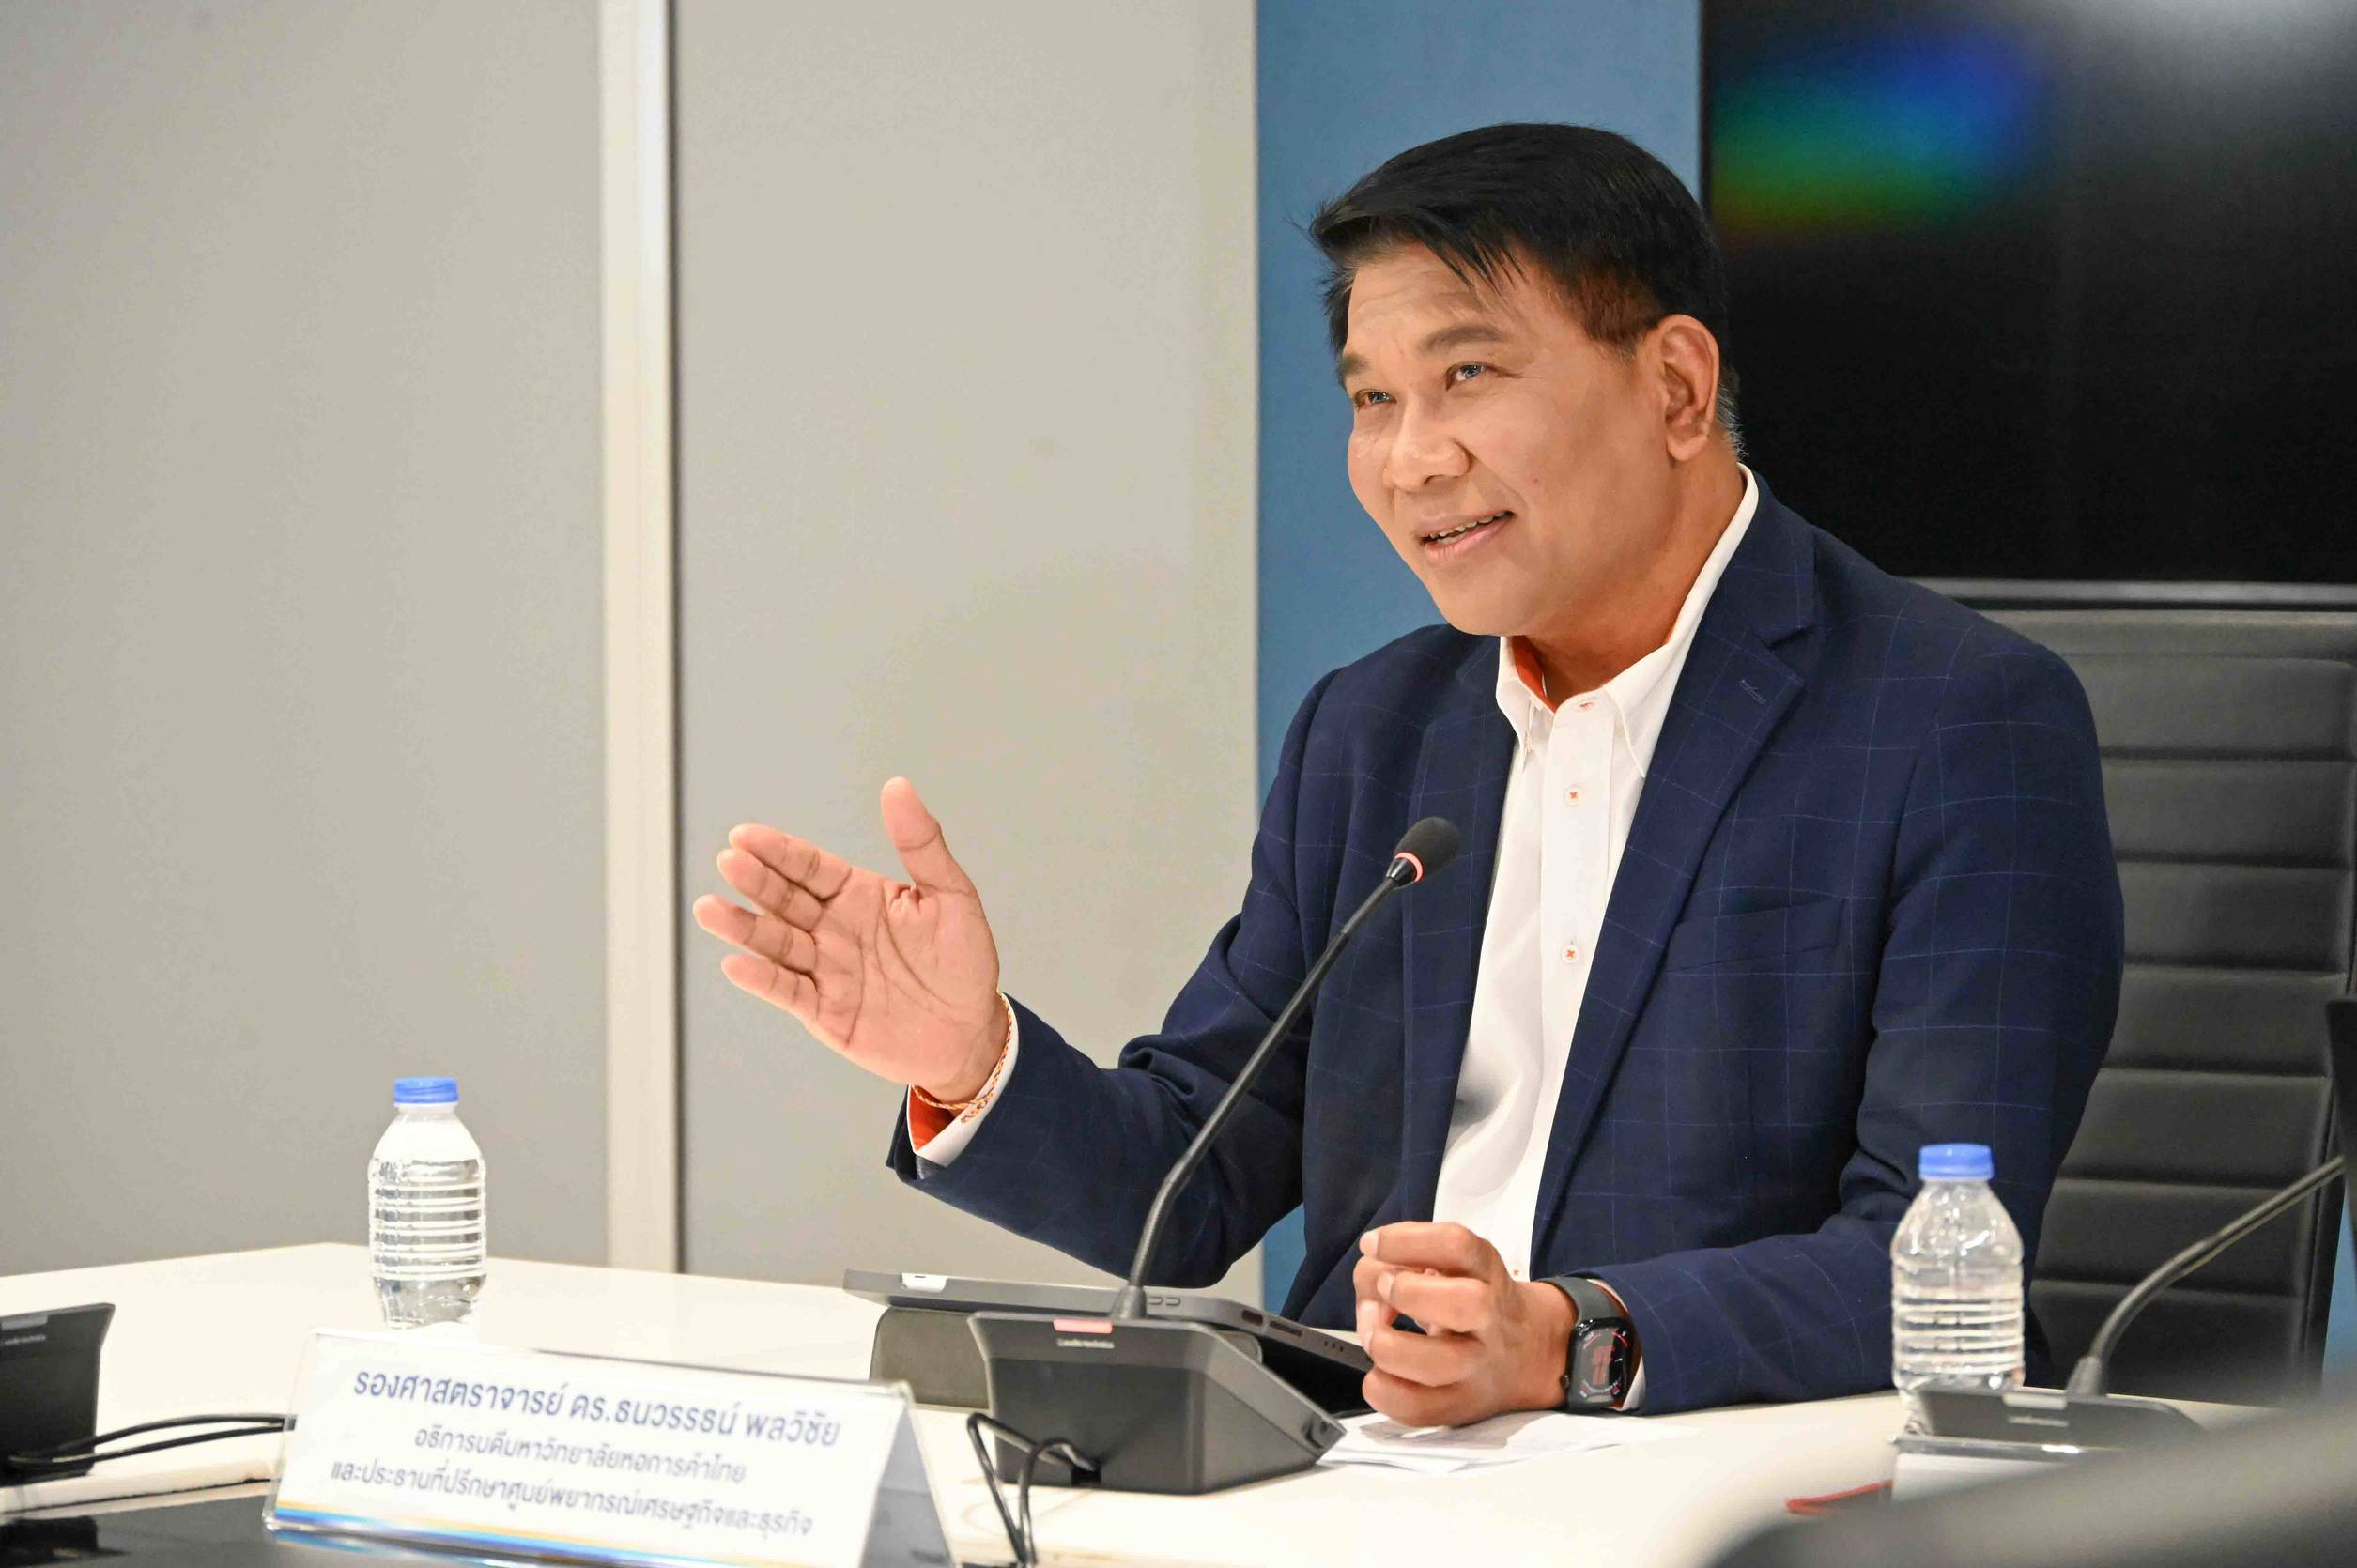
นายธนวรรธน์ พลวิชัย อธิการบดี และประธานที่ปรึกษาศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยผลสำรวจสถานภาพหนี้ครัวเรือนไทย ปี 2569 ว่า ปัญหาหนี้ครัวเรือนยังถือเป็นปัญหาเชิงโครงสร้างของเศรษฐกิจไทยที่ต้องเร่งแก้ไข เพราะแม้สัดส่วนหนี้ต่อ GDP จะลดลง แต่ความสามารถในการชำระหนี้ของครัวเรือนยังอ่อนแอ โดยเฉพาะกลุ่มรายได้น้อยและครัวเรือนที่มีภาระค่าใช้จ่ายสูง
การสำรวจครั้งนี้ดำเนินการทั่วประเทศ ระหว่างวันที่ 7-13 กันยายน 2569 จำนวน 1,720 ตัวอย่าง โดยพบว่า 91.8% ของกลุ่มตัวอย่างมีหนี้ ลดลงจาก 95.1% ในปี 2568 ขณะที่ 8.2% ไม่มีหนี้
อย่างไรก็ตาม ภาระหนี้เฉลี่ยต่อครัวเรือนเพิ่มขึ้นเป็น 794,945.49 บาท จาก 740,596.94 บาทในปี 2568 หรือเพิ่มขึ้น 7.3% โดยในจำนวนนี้เป็นหนี้ในระบบ 77.2% และหนี้นอกระบบ 22.8% ขณะที่ภาระผ่อนชำระเฉลี่ยอยู่ที่ 21,935.31 บาทต่อเดือน เพิ่มขึ้น 8.11% จากปีก่อน
นายธนวรรธน์ระบุว่า ระดับหนี้เฉลี่ยดังกล่าวถือว่าสูงสุดตั้งแต่ที่มหาวิทยาลัยหอการค้าไทยเริ่มสำรวจสถานภาพหนี้ครัวเรือนในปี 2552 สะท้อนว่าภาระหนี้ยังคงกดดันกำลังซื้อและสภาพคล่องของครัวเรือน แม้ในเชิงสัดส่วนหนี้ต่อ GDP จะมีแนวโน้มปรับตัวลดลงก็ตาม
หากพิจารณาลักษณะการก่อหนี้ พบว่า 72% ของกลุ่มตัวอย่างมีเฉพาะหนี้ในระบบ เพิ่มขึ้นจาก 50.9% ในปี 2568 ขณะที่ผู้มีเฉพาะหนี้นอกระบบลดลงเหลือ 5% จาก 15.4% และผู้ที่มีทั้งหนี้ในและนอกระบบลดลงเหลือ 23% จาก 33.7%
ประเภทหนี้ที่พบมากที่สุดในปี 2569 ได้แก่ หนี้บัตรเครดิต 55.1% รองลงมาเป็นสินเชื่อส่วนบุคคลเพื่อการอุปโภคบริโภค 45.8% สินเชื่อยานพาหนะ 41.9% สินเชื่อเพื่อประกอบธุรกิจ 33.6% และสินเชื่อที่อยู่อาศัย 27.2% ขณะที่หนี้ Buy Now Pay Later หรือ BNPL อยู่ที่ 14.2% เพิ่มขึ้นจาก 6.2% ในปีก่อน
สำหรับหนี้ส่วนบุคคลและบัตรเครดิต ส่วนใหญ่นำไปใช้เพื่อการอุปโภคบริโภค 23.6% ซื้อสินค้าคงทน 21.8% ซื้ออุปกรณ์อิเล็กทรอนิกส์ 13.5% และนำไปชำระหนี้เดิม 12.1% สะท้อนว่าหนี้บางส่วนถูกใช้เพื่อประคองการใช้จ่ายในชีวิตประจำวันและหมุนภาระหนี้เดิม
ส่วนกลุ่มที่ก่อหนี้เพื่อประกอบธุรกิจ พบว่า 57.2% ใช้เป็นเงินทุนหมุนเวียนหรือเสริมสภาพคล่อง เพิ่มขึ้นจาก 32.5% ในปี 2568 รองลงมาเป็นการลงทุนทางการเกษตรรอบใหม่ 19.5% และใช้เพื่อขยายกิจการ 7.8%
นายธนวรรธน์กล่าวว่า ภาพดังกล่าวสอดคล้องกับภาวะเศรษฐกิจที่ยังฟื้นตัวไม่เด่นชัด รายได้ของประชาชนและธุรกิจยังเพิ่มขึ้นไม่มาก ทำให้หลายครัวเรือนต้องพึ่งสินเชื่อเพื่อประคองสภาพคล่อง ขณะที่ภาระค่าครองชีพ โดยเฉพาะต้นทุนพลังงาน ยังเป็นแรงกดดันสำคัญ
เมื่อถามถึงสาเหตุที่ทำให้หนี้เพิ่มขึ้นจากปีก่อน กลุ่มตัวอย่างระบุว่า มาจากภาระทางการเงินในครอบครัว 15.6% รายได้ไม่เพียงพอกับรายจ่าย 15.5% ค่าครองชีพสูงขึ้น 14.1% และมีเหตุฉุกเฉินที่ต้องใช้เงินโดยไม่คาดคิด 11.8% ขณะที่ 9.4% ก่อหนี้เพิ่มเพื่อลงทุนประกอบธุรกิจ
ด้านความสามารถในการชำระหนี้ พบว่า 73.1% ยังสามารถชำระได้ตามกำหนด ขณะที่ 16.1% ประเมินว่าสามารถชำระได้ไม่เกิน 6 เดือน 8.9% สามารถชำระได้ไม่เกิน 3 เดือน และ 1.9% ระบุว่าไม่สามารถชำระหนี้ได้
นอกจากนี้ 67.5% ของกลุ่มตัวอย่างเคยประสบปัญหาขาดการผ่อนชำระหรือผิดนัดชำระหนี้ในช่วง 1 ปีที่ผ่านมา โดยสาเหตุหลักคือมีเหตุจำเป็นต้องใช้เงินโดยไม่คาดคิด 32.2% รายได้ลดลง 24.8% เศรษฐกิจไม่ดี 21.3% ยอดชำระเพิ่มขึ้น 11.4% และตกงาน 10.4%
ในอีก 1 ปีข้างหน้า กลุ่มตัวอย่างยังมองสถานการณ์หนี้ครัวเรือนในเชิงลบ โดย 25.2% คาดว่าจะแย่ลงเล็กน้อย และ 18.9% คาดว่าจะแย่ลงมากหรือปัญหารุนแรงขึ้น ขณะที่ผู้ที่มองว่าจะดีขึ้นเล็กน้อยมี 5.9% และมองว่าจะดีขึ้นมากหรือได้รับการแก้ไข 4%
สำหรับแนวทางแก้ปัญหาหนี้ครัวเรือนอย่างยั่งยืน กลุ่มตัวอย่างให้ความสำคัญกับการเพิ่มรายได้หรือยกระดับค่าจ้างมากที่สุด 20.7% รองลงมาคือการให้ความรู้ด้านการเงิน 17.7% ปรับปรุงระบบประกันสังคมหรือ Social Safety Net 16.3% และจัดโปรแกรมปรับโครงสร้างหนี้ 15.4%
ส่วนเรื่องที่ต้องเร่งดำเนินการมากที่สุด คือ เพิ่มค่าจ้างขั้นต่ำหรือปรับโครงสร้างค่าจ้าง 21.1% สร้างระบบข้อมูลหนี้ครัวเรือนให้ครบถ้วน 16.2% เพิ่มการควบคุมโฆษณาผลิตภัณฑ์ทางการเงิน 15.8% และส่งเสริมการออมและการลงทุนระยะยาว 11%
นายธนวรรธน์ประเมินว่า หนี้ครัวเรือนทั้งระบบมีโอกาสเพิ่มขึ้นมาอยู่ที่ประมาณ 16.5-16.6 ล้านล้านบาทภายในสิ้นปี 2569 จากปัจจัยด้านเศรษฐกิจและสภาพคล่องของครัวเรือนที่ยังเป็นอุปสรรค
อย่างไรก็ตาม หาก GDP ไทยปี 2569 ขยายตัวได้ในกรณีฐาน 2.5% ศูนย์พยากรณ์เศรษฐกิจและธุรกิจประเมินว่า สัดส่วนหนี้ครัวเรือนต่อ GDP จะลดลงจาก 85.9% ในไตรมาสแรก มาอยู่ที่ประมาณ 84% ในไตรมาส 4 โดยหาก GDP โต 2% สัดส่วนจะอยู่ที่ 84.4% และหากโต 2.8% จะลดลงเหลือ 83.7%
ทั้งนี้ มหาวิทยาลัยหอการค้าไทยมองว่า แม้สัดส่วนหนี้ต่อ GDP จะลดลง แต่ยังไม่ควรตีความว่าปัญหาหนี้ครัวเรือนคลี่คลาย เพราะส่วนหนึ่งเกิดจากความระมัดระวังของสถาบันการเงินในการปล่อยสินเชื่อ ขณะที่ฐานะทางการเงินและความสามารถในการชำระหนี้ของครัวเรือนยังอยู่ในภาวะเปราะบาง